Deblock - Application bancaire
- 4,4
- Note
- 500.00K
- Installations
- Free
- Prix
 Analyse par App-foxy
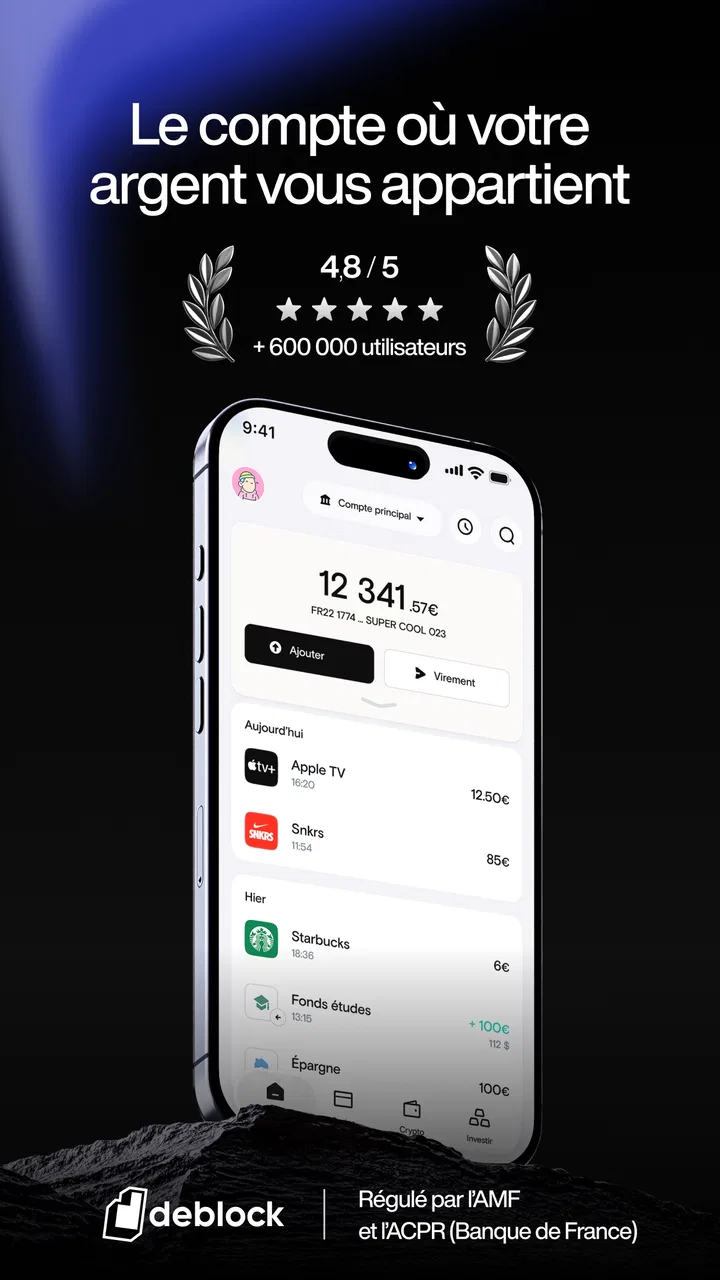
Quand on ouvre Deblock pour la première fois, on comprend vite que l’application cherche à rapprocher deux habitudes souvent séparées : gérer son argent au quotidien et garder la main sur ses actifs numériques. Je l’ai abordée comme une application financière destinée à quelqu’un qui veut commencer simplement, sans transformer chaque opération en parcours technique. Mon impression générale est positive, mais elle dépend beaucoup de votre façon de gérer votre argent : Deblock est intéressante pour réunir certains usages, moins adaptée si vous cherchez uniquement une banque traditionnelle ou uniquement une plateforme d’échange spécialisée.
Développée par Deblock SAS, l’application est gratuite et classée dans la catégorie Finance. Elle affiche une moyenne de 4,6 sur environ 30 000 évaluations, ce qui donne une première indication favorable de l’expérience proposée. Elle a été publiée le 21 mars 2024 et sa version actuelle est la 6.4.3. Elle convient à un public PEGI 3 et peut être installée sur un appareil fonctionnant au minimum sous Android 9.
Ce que l’on peut attendre de Deblock dès le départ
Le positionnement est résumé par l’idée « Own Your Money », mais je trouve plus utile de le traduire en situation concrète : l’application s’adresse à une personne qui veut suivre ses opérations financières depuis un même endroit, avec une approche plus directe que celle d’un service bancaire classique. Elle ne donne pas l’impression de vouloir remplacer toutes les solutions existantes pour tout le monde. Son intérêt se révèle plutôt quand on souhaite passer régulièrement d’un usage courant à un usage lié aux actifs numériques, sans multiplier les interfaces.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



Le nombre d’installations, supérieur à 500 000, montre que l’application a déjà trouvé un public conséquent. Cela ne garantit pas que chaque utilisateur aura la même expérience, mais c’est rassurant pour une personne qui hésite à essayer un service encore jeune. Je conseille toutefois de ne pas confondre popularité et simplicité absolue : une application financière demande toujours un peu d’attention, surtout lors de la création du compte et avant une première opération.
La première chose à comprendre est que Deblock n’est pas une application de budget qui se contente de classer vos dépenses. Elle se place davantage dans une logique de contrôle de vos fonds et d’accès à des usages financiers modernes. Cette nuance compte, car quelqu’un qui cherche seulement des graphiques mensuels, des catégories de dépenses et des objectifs d’épargne risque de trouver l’expérience moins centrée sur ce besoin.
À l’inverse, si vous avez déjà utilisé plusieurs services pour gérer votre argent et vos actifs numériques, le regroupement peut être pratique. Vous réduisez le nombre d’applications à consulter et vous pouvez réserver votre banque habituelle aux opérations qui exigent encore ses fonctions spécifiques. Le vrai gain est la continuité du parcours, pas la promesse d’une solution universelle.
À qui l’application convient le mieux
Je la recommande surtout à une personne curieuse, autonome et prête à vérifier chaque étape avant de confirmer une opération. Elle peut convenir à quelqu’un qui veut tester une nouvelle manière d’organiser ses fonds, à un utilisateur habitué aux services numériques ou à une personne qui préfère une interface mobile à un espace bancaire encombré.
Elle me paraît moins appropriée pour une personne qui souhaite parler immédiatement à un conseiller, retrouver toutes les fonctions d’une banque traditionnelle ou déléguer entièrement la compréhension de ses opérations. Elle n’est pas non plus le meilleur choix pour quelqu’un qui veut spéculer rapidement sans prendre le temps de comprendre les mouvements de fonds, les délais possibles et les conséquences d’une erreur de destination.
Pour un premier essai, je conseille de commencer avec une somme que vous pouvez vous permettre de gérer sans stress. Cette règle n’est pas propre à Deblock, mais elle est particulièrement utile ici : une interface claire peut donner une impression de facilité, alors qu’une opération financière reste engageante. Prenez le temps de lire les écrans de confirmation au lieu de les valider machinalement.
De l’installation à la première action utile
Je commence ici par le parcours d’installation et les repères à trouver avant toute opération, car une première prise en main réussie tient surtout à une bonne préparation. Je m’attarde ensuite sur la première action utile : choisir un geste simple, puis vérifier son résultat dans l’historique. Cette approche permet de découvrir l’application sans confondre rapidité et maîtrise.
La configuration initiale sans brûler les étapes
Après l’installation, mon conseil est de ne pas chercher tout de suite à explorer chaque section. Commencez par créer votre compte et observez les informations demandées, les écrans de sécurité et les explications affichées. Dans une application financière, cette phase n’est pas une formalité secondaire : elle conditionne la manière dont vous récupérerez l’accès, suivrez vos opérations et identifierez votre compte plus tard.
Utilisez une adresse e-mail que vous consultez réellement et choisissez un mot de passe réservé à ce service. Si vous utilisez le même mot de passe ailleurs, le risque ne vient pas seulement de Deblock : une fuite sur un autre site peut fragiliser tous vos comptes. Je recommande aussi d’éviter la création du compte dans un lieu où quelqu’un peut voir votre écran, notamment lorsque vous manipulez des informations financières.
Une fois l’accès créé, prenez quelques minutes pour repérer les éléments essentiels : où consulter le solde, où voir l’historique, où démarrer une opération et où trouver l’aide. Cette petite visite est plus utile qu’un long parcours exploratoire. Elle vous évitera de chercher dans l’urgence le bon menu au moment où vous voudrez vérifier un mouvement.
Le premier réglage important n’est pas forcément visuel. C’est votre méthode de contrôle. Avant de déposer de l’argent ou de déplacer un actif, décidez de la procédure que vous suivrez à chaque fois : vérifier le montant, vérifier le destinataire, relire le récapitulatif, puis conserver une trace de l’opération. Cette routine réduit les erreurs bien plus sûrement qu’une navigation rapide.
La première réussite doit être une action vérifiable
Pour moi, la meilleure première action n’est pas de tester une opération complexe. C’est de parvenir à identifier clairement votre compte et à retrouver l’historique après une action simple. Vous devez savoir où l’argent apparaît, quel libellé accompagne le mouvement et comment distinguer une opération en cours d’une opération finalisée.
Une fois cette logique comprise, vous pouvez effectuer une première opération prudente. Entrez le montant lentement, relisez chaque champ et arrêtez-vous sur l’écran de confirmation. Ne vous fiez pas uniquement à la couleur d’un bouton ou à la position habituelle d’un menu : les interfaces mobiles évoluent, et un geste automatique peut vous faire valider la mauvaise option.
Après la confirmation, revenez à l’historique plutôt que de fermer immédiatement l’application. Vérifiez que le mouvement correspond à ce que vous vouliez faire. Cette étape est un conseil concret que je trouve particulièrement important pour les débutants : elle transforme une action en expérience compréhensible. Vous apprenez ainsi où regarder si vous avez un doute plus tard.
Imaginez un cas courant. Vous voulez utiliser Deblock pour organiser une partie de votre argent avant un week-end, tout en gardant votre compte bancaire habituel pour les prélèvements. Vous installez l’application quelques jours avant, configurez votre accès, réalisez une opération modeste et vérifiez son apparition dans l’historique. Le jour du départ, vous n’avez pas à découvrir les menus sous pression : vous connaissez déjà le chemin et les informations à contrôler.
Les confusions les plus faciles à éviter
La première confusion concerne le solde affiché. Un montant visible à l’écran ne signifie pas toujours que toutes les opérations associées sont déjà terminées. Il faut regarder le statut et le détail du mouvement, surtout après une action récente. Si le chiffre vous semble différent de votre attente, ne recommencez pas immédiatement l’opération : consultez d’abord l’historique pour éviter un doublon.
La deuxième confusion vient du mélange entre argent destiné aux dépenses et actifs que l’on conserve dans une logique différente. Même si l’application rapproche ces usages, je vous conseille de les suivre mentalement dans deux enveloppes distinctes. Pour votre budget, notez ce qui est réellement disponible pour une facture ou un achat, et ne considérez pas automatiquement une valeur fluctuante comme de l’argent de dépense.
La troisième concerne les destinataires. Une adresse ou une référence copiée depuis une autre application doit être contrôlée caractère par caractère lorsque l’enjeu est important. Les copier-coller sont pratiques, mais ils ne remplacent pas la vérification. Si vous alternez entre Deblock et un autre service, évitez de vous fier au nom du contact seul : comparez les informations affichées avant de confirmer.
Une autre source de confusion est la différence entre une opération initiée et une opération reçue par le destinataire. Dans la vie quotidienne, on s’attend souvent à une confirmation instantanée. Les systèmes financiers peuvent fonctionner avec des étapes intermédiaires. Si une transaction semble prendre du temps, notez l’heure, le montant et la référence visible dans l’application avant de contacter l’assistance ou de tenter une nouvelle action.
Les usages avancés qui méritent une méthode
Le premier conseil moins évident est de créer une petite routine de rapprochement. Une fois par semaine, comparez l’historique Deblock avec votre propre note de suivi. Il ne s’agit pas de tenir une comptabilité compliquée : inscrivez simplement la date, le montant, le motif et le statut. Cette habitude vous permet de repérer rapidement une opération oubliée et de ne pas confondre une dépense avec un transfert.
Le deuxième est de séparer l’apprentissage de l’usage réel. Faites d’abord un parcours d’observation : ouvrez les écrans, repérez les boutons et lisez les récapitulatifs sans confirmer. Ensuite seulement, passez à une opération dont le montant reste confortable. Cette méthode est utile avec Deblock parce que son intérêt apparaît lorsque l’on enchaîne plusieurs usages, mais cette polyvalence peut aussi rendre le premier parcours moins évident qu’une application bancaire limitée à un seul besoin.
Le troisième consiste à garder une trace hors de l’application des éléments importants liés à vos opérations. Notez ce que vous avez fait, pourquoi vous l’avez fait et ce que vous attendiez comme résultat. Ne stockez pas vos informations sensibles dans un document non protégé. L’objectif est simplement de pouvoir reconstruire votre démarche si vous devez comprendre un mouvement quelques jours plus tard.
Enfin, évitez de choisir Deblock comme unique outil sans tester votre quotidien réel. Pendant une courte période, utilisez-la parallèlement à votre solution habituelle et observez ce qui vous manque. Vous découvrirez peut-être que le regroupement vous fait gagner du temps, ou au contraire que certaines fonctions bancaires classiques restent indispensables. Cette comparaison personnelle vaut mieux qu’un jugement général.
Deblock face aux alternatives habituelles
Par rapport à une banque traditionnelle, Deblock peut sembler plus directe et plus cohérente pour quelqu’un qui veut explorer les actifs numériques depuis son téléphone. En revanche, une banque classique reste souvent plus confortable pour les produits courants, les habitudes familiales, les opérations administratives ou l’accompagnement humain. Si votre priorité est la stabilité d’un cadre bancaire connu, l’alternative traditionnelle peut rester préférable.
Face à une plateforme spécialisée dans l’échange d’actifs numériques, Deblock a un intérêt différent : elle cherche à rapprocher la gestion financière générale et cet univers particulier. Une plateforme spécialisée peut offrir une expérience plus approfondie aux utilisateurs qui connaissent déjà leurs besoins et veulent se concentrer sur l’échange. Deblock me paraît plus pertinente pour celui qui veut un point d’entrée plus intégré, sans prétendre remplacer une solution experte dans tous les scénarios.
Face à une application de budget, la comparaison doit se faire sur l’objectif. Une application budgétaire est meilleure pour comprendre les catégories de dépenses, suivre des plafonds et planifier le mois. Deblock est plus intéressante si votre question est plutôt : « où sont mes fonds et comment puis-je les gérer dans ce nouvel environnement ? » Les deux approches peuvent se compléter, mais elles ne répondent pas au même besoin.
Ce qu’il faut vérifier avant d’en faire votre outil principal
Avant de déplacer une somme importante, je vous conseille de tester trois choses. Vérifiez d’abord que vous comprenez les écrans de confirmation. Ensuite, assurez-vous de savoir retrouver l’historique et les références d’opération. Enfin, observez si l’application s’intègre réellement à votre organisation, plutôt que de vous obliger à conserver plusieurs notes et applications pour compenser ce qui vous manque.
La gratuité facilite l’essai, mais elle ne doit pas vous pousser à agir sans réflexion. Une application financière peut être gratuite à l’installation tout en nécessitant une lecture attentive des conditions propres aux opérations que vous réalisez. Avant chaque mouvement important, regardez le récapitulatif présenté et vérifiez que vous comprenez ce qui va se passer.
La version 6.4.3 est celle que j’ai prise comme repère pour cette évaluation. Comme pour toute application financière, les menus peuvent évoluer avec les mises à jour. Si un écran ne correspond plus exactement à vos souvenirs, fiez-vous aux libellés présents au moment de l’action et non à une ancienne capture d’écran ou à une instruction trouvée ailleurs.
Mon avis pour commencer sans se compliquer la vie
Je trouve que Deblock a du sens pour une première découverte à condition de définir un objectif très concret. Installez-la pour comprendre un parcours précis, pas pour déplacer immédiatement toute votre organisation financière. Créez votre accès, repérez l’historique, réalisez une petite action vérifiable, puis prenez le temps d’évaluer si la combinaison proposée vous simplifie vraiment la vie.
Son principal mérite est de rendre moins cloisonnés des usages que l’on traite souvent dans plusieurs applications. Sa principale limite est liée à cette même ambition : plus les fonctions se rapprochent, plus l’utilisateur doit garder une vision claire de ce qu’il fait. Ce n’est donc pas une solution à utiliser en mode automatique.
Avec plus de 500 000 installations et une note moyenne de 4,6, Deblock mérite d’être essayée par les utilisateurs qui veulent une approche mobile et intégrée de leurs finances. Je la conseillerais à un débutant prudent, capable de lire les confirmations et de commencer petit. Je la laisserais de côté si vous recherchez exclusivement un budget familial détaillé, un accompagnement bancaire classique ou une plateforme destinée à des opérations très spécialisées.
En résumé, ma première réussite avec ce type d’application ne consiste pas à aller vite, mais à savoir exactement ce que j’ai fait et où le vérifier. Si vous adoptez cette méthode, Deblock devient plus rassurante : vous avancez par étapes, vous gardez votre solution habituelle comme point de comparaison et vous décidez ensuite, sur votre propre usage, si elle mérite une place durable dans votre quotidien.
FAQ sur Deblock - Application bancaire
01Qu’est-ce que Deblock et à qui s’adresse cette application bancaire ?
Deblock est une application bancaire française qui combine des services financiers traditionnels avec des fonctionnalités liées aux cryptomonnaies. Elle s’adresse principalement aux utilisateurs qui souhaitent gérer leur argent depuis leur smartphone, effectuer des paiements et suivre leurs actifs numériques au même endroit. Avant l’inscription, il est important de vérifier l’éligibilité selon votre pays de résidence et les conditions d’utilisation en vigueur.
02Comment ouvrir un compte Deblock et quels documents sont nécessaires ?
L’ouverture d’un compte Deblock se fait directement depuis l’application mobile. Comme pour la plupart des services bancaires réglementés, vous devrez fournir des informations personnelles et passer une procédure de vérification d’identité, généralement avec une pièce d’identité valide et parfois un justificatif complémentaire. La validation peut être rapide, mais son délai dépend de la qualité des documents transmis et des contrôles de conformité.
03Deblock propose-t-elle une carte bancaire et quels paiements peut-on effectuer ?
Deblock propose une carte de paiement associée au compte, permettant d’effectuer des achats chez les commerçants et, selon les conditions applicables, des retraits d’espèces. L’application permet de consulter les opérations et de suivre ses dépenses depuis le téléphone. Il est toutefois conseillé de vérifier les frais, les limites de paiement ou de retrait, ainsi que les éventuels coûts liés aux transactions effectuées à l’étranger.
04Peut-on acheter, vendre et utiliser des cryptomonnaies avec Deblock ?
L’un des principaux intérêts de Deblock réside dans l’intégration de services bancaires et de fonctionnalités crypto. Les utilisateurs peuvent, selon les actifs et services disponibles, acheter, vendre ou gérer certaines cryptomonnaies depuis l’application, puis utiliser leur solde pour des opérations courantes. Les cryptomonnaies restent cependant volatiles et les frais, délais, limites ou actifs pris en charge peuvent évoluer.
05Deblock est-elle sécurisée et que faire en cas de problème avec le compte ?
Deblock met en place des mesures de sécurité habituelles pour une application financière, comme la vérification d’identité, la connexion sécurisée et des contrôles destinés à protéger les comptes. Malgré cela, l’utilisateur doit activer toutes les protections disponibles, choisir un mot de passe solide et ne jamais communiquer ses codes. En cas de carte perdue, de connexion suspecte ou de transaction inconnue, contactez rapidement le support depuis l’application.
Avantages
- Ouverture de compte entièrement en ligne
- sans rendez-vous en agence.
- Interface claire pour suivre facilement les opérations et le solde.
- Possibilité de gérer des euros et des cryptomonnaies depuis la même application.
- Carte bancaire pratique pour les paiements et retraits du quotidien.
- Notifications rapides pour garder un œil sur chaque transaction.
Inconvénients
- Les services disponibles peuvent varier selon le pays et le profil du client.
- L’offre reste moins complète qu’une banque traditionnelle pour certains besoins.
- Les opérations liées aux cryptomonnaies peuvent comporter des frais variables.
- Un smartphone compatible et une connexion internet sont indispensables.
- Le support client peut être moins immédiat qu’en agence physique.

Deblock - Application bancaire
Galerie